Domain aifr.de kaufen?
Wir ziehen mit dem Projekt
aifr.de um.
Sind Sie am Kauf der Domain
aifr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aifr.de kaufen?
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **


Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
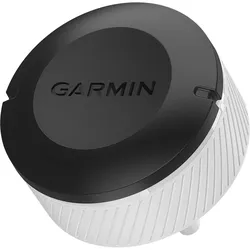
Garmin Approach CT10 GPS Tracking- und Analyse-SystemGarmin Approach CT10 ist ein automatisches Golfschlag-Analyse-System mit dem Sie Ihr Golfspiel analysieren und verbessern können. Mit den Sensoren, die ganz einfach auf dem Griff des Schlägers befestigt werden, kann eine komplette Golfrunde aufgezeichnet und analysiert werden. Alle Schläge vom Drive über Chip und Pitch bis hin zum Putt werden erfasst. Inhalt Komplett-Set: 14 Sensoren Schnellanleitung Features Installierter Sensor speichert automatisch jeden Schlag auf allen Schlägern - sogar Putts und Chip-SchlägeWird mit kompatiblen Garmin-Golfuhren gekoppelt, um jeden Schlag automatisch zu speichern, darunter die Standorte der Schläge, die Schlagweite und den genutzten Schlägertyp, ohne dass zusätzliche Schritte erforderlich sindErfasst Daten von allen Schlägen und Schlägern, um Strokes Gained Analysen im Stil der PGA für PROs vorzunehmenStatistiken für jeden Schläger, an dem ein Sensor befestigt ist, werden auf der kompatiblen Garmin-Golfuhr angezeigt, nachdem der Schläger aus der Tasche geholt wurdeAnzeige der gewöhnlichen Schlagweite für jeden Schläger und von Statistiken, wie genau das Fairway oder Grün getroffen wirdDank der Funktion zum automatischen Ein- und Ausschalten hält die Batterie bis zu 4 Jahre Abmessungen, Gewicht und Leistung Größe (ohne Schraube): 27 x 13 mm Gewicht (1 Sensor): 9 g Batterie: Auswechselbare CR2032-Batterien (im Lieferumfang enthalten) Akkulaufzeit: Bis zu 4 Jahre Wasserdichtigkeit: IPX7 Zusätzliches Kopplung mit kompatibler Garmin-Uhr: Ja; Hier finden Sie eine Liste der kompatiblen Geräte Kompatibel mit Garmin Golf-App: Ja; Hier finden Sie die App zum Herunterladen Garmin Approach® CT10 - und die kostenlose Garmin Golf App: Kenne deine Golfschläger Angaben zum Hersteller: Garmin Ltd. 1200 E. 151st St, Olathe, KS 66062, USA Verantwortlich in der EU: Garmin Ltd. Unit 5, The Quadrant, Abingdon Science Park, Abingdon, OX14 5QP249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **


Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
Garmin Approach CT10 GPS Tracking- und Analyse-SystemGarmin Approach CT10 ist ein automatisches Golfschlag-Analyse-System mit dem Sie Ihr Golfspiel analysieren und verbessern können. Mit den Sensoren, die ganz einfach auf dem Griff des Schlägers befestigt werden, kann eine komplette Golfrunde aufgezeichnet und analysiert werden. Alle Schläge vom Drive über Chip und Pitch bis hin zum Putt werden erfasst. Inhalt Komplett-Set: 14 Sensoren Schnellanleitung Features Installierter Sensor speichert automatisch jeden Schlag auf allen Schlägern - sogar Putts und Chip-SchlägeWird mit kompatiblen Garmin-Golfuhren gekoppelt, um jeden Schlag automatisch zu speichern, darunter die Standorte der Schläge, die Schlagweite und den genutzten Schlägertyp, ohne dass zusätzliche Schritte erforderlich sindErfasst Daten von allen Schlägen und Schlägern, um Strokes Gained Analysen im Stil der PGA für PROs vorzunehmenStatistiken für jeden Schläger, an dem ein Sensor befestigt ist, werden auf der kompatiblen Garmin-Golfuhr angezeigt, nachdem der Schläger aus der Tasche geholt wurdeAnzeige der gewöhnlichen Schlagweite für jeden Schläger und von Statistiken, wie genau das Fairway oder Grün getroffen wirdDank der Funktion zum automatischen Ein- und Ausschalten hält die Batterie bis zu 4 Jahre Abmessungen, Gewicht und Leistung Größe (ohne Schraube): 27 x 13 mm Gewicht (1 Sensor): 9 g Batterie: Auswechselbare CR2032-Batterien (im Lieferumfang enthalten) Akkulaufzeit: Bis zu 4 Jahre Wasserdichtigkeit: IPX7 Zusätzliches Kopplung mit kompatibler Garmin-Uhr: Ja; Hier finden Sie eine Liste der kompatiblen Geräte Kompatibel mit Garmin Golf-App: Ja; Hier finden Sie die App zum Herunterladen Garmin Approach® CT10 - und die kostenlose Garmin Golf App: Kenne deine Golfschläger Angaben zum Hersteller: Garmin Ltd. 1200 E. 151st St, Olathe, KS 66062, USA Verantwortlich in der EU: Garmin Ltd. Unit 5, The Quadrant, Abingdon Science Park, Abingdon, OX14 5QP249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahrbuch zur Liberalismus-ForschungJahrbuch zur Liberalismus-Forschung , 36. Jahrgang 2024 , Rückschlagventile > Kraftstoffversorgung , Erscheinungsjahr: 202410, Redaktion: Conze, Eckart~Geppert, Dominik~Grothe, Ewald~Kieseritzky, Wolther Von~Nagel, Anne C.~Scholtyseck, Joachim~Seefried, Elke, Seitenzahl/Blattzahl: 310, Keyword: 1848; Erinnerungskultur; Freiheit; Geschichte des deutschen Liberalismus; Gewerbeordnung; Grundrechte; Nationalstaat; Paulskirche; Politische Vereine; Protest; Revolution, Fachschema: Deutsche Geschichte / 20. Jahrhundert~Liberalismus - Neoliberalismus, Fachkategorie: Demokratische Ideologien: Liberalismus, Mitte~Revolutionen, Aufstände, Rebellionen, Warengruppe: HC/Geschichte/20. Jahrhundert, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 310 Blätter, Länge: 227, Breite: 153, Höhe: 17, Gewicht: 453, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualitative Forschung. Ein HandbuchQualitative Forschung. Ein Handbuch , Das Handbuch mit seinen circa 60 Beiträgen bietet eine aktuelle Bestandsaufnahme der wichtigsten Theorien, Methoden und Forschungsstile der Qualitativen Forschung. Die Autoren aus Deutschland, Großbritannien und den USA stellen das breite Spektrum traditioneller Ansätze und neuerer Entwicklungen gleichermaßen dar. Erhebungs- und Auswertungsverfahren, methodologische und ethische Probleme werden in einführenden wie systematischen Artikeln behandelt. Anhand ausgewählter Beispiele verschiedener Forschungsstile wird gezeigt, wie Qualitative Forschung betrieben wird. Aktuelle Entwicklungen, etwa die Verwendung von Computern, werden vorgestellt, praktische Fragen der Datenerhebung und Analyse anschaulich bearbeitet. Der Serviceteil gibt Hinweise zur Literatur, zum Studium und zur Recherche in Datenbanken und Internet im Bereich der Qualitativen Forschung. Damit wendet sich dieses Handbuch an Studierende wie auch an Lehrende in Forschung, Praxis und Entwicklung aus Soziologie, Psychologie, Ethnologie, Pädagogik, Politologie, Geschichte. , Relais > Klemmen & Verkabelung , Auflage: Nachdruck, Erscheinungsjahr: 200909, Produktform: Kartoniert, Titel der Reihe: rororo Enzyklopädie#55628#, Redaktion: Kardoff, Ernst von~Steinke, Ines~Flick, Uwe, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 768, Abbildungen: mit Abbildungen, Keyword: Auswertungsverfahren; Datenanalyse; Erhebungsverfahren; Ethnologie; Geschichte; Handbuch; Politologie; Psychologie; Pädagogik; Soziologie, Fachschema: Forschung (wirtschafts-, sozialwissenschaftlich) / qualitativ~Psychologie / Forschung, Experimente, Methoden~Forschung (wirtschafts-, sozialwissenschaftlich) / Sozialforschung~Sozialforschung~Empirische Sozialforschung~Sozialforschung / Empirische Sozialforschung, Fachkategorie: Datenanalyse, allgemein~Forschungsmethoden, allgemein~Psychologische Methodenlehre, Warengruppe: TB/Angewandte Psychologie, Fachkategorie: Sozialforschung und -statistik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rowohlt Taschenbuch, Verlag: Rowohlt Taschenbuch, Verlag: ROWOHLT Taschenbuch, Länge: 126, Breite: 191, Höhe: 51, Gewicht: 570, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A6019192 A5015985 A1953114, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.